Procesos estocásticos, funciones generadoras de variable compleja, análisis numérico y nuevas posibilidades a partir del equilibrio de Nash.
Una invitación que se convierte en un desafío intelectual
Hace algunas semanas recibí una invitación para colaborar en la obra editorial Frontiers in Pure Mathematics: Theory, Structures, and Innovations, Volume 6S3 (2026), correspondiente a la convocatoria de IIP International Publishers, de la India.
La invitación representa una oportunidad para emprender un nuevo desafío intelectual: diseñar y desarrollar un artículo de investigación que sea digno de formar parte de una publicación internacional dedicada al desarrollo de las matemáticas puras, sus estructuras y sus nuevas posibilidades de aplicación.
Acepté el reto con una inquietud que fue adquiriendo forma a medida que comencé a relacionar diferentes herramientas matemáticas.
Mi propósito inicial consistió en encontrar una estructura teórica que permitiera estudiar fenómenos de incertidumbre, representarlos mediante funciones matemáticas y establecer resultados que pudieran demostrarse y verificarse computacionalmente.
La pregunta que comenzó a orientar el trabajo fue la siguiente: ¿es posible representar la evolución de un sistema sometido al azar mediante funciones de variable compleja y, a partir de ellas, establecer condiciones que permitan comprender su comportamiento, estabilidad y aproximación numérica?
Esta pregunta tiene una particularidad: aunque nace de un problema matemático, sus posibilidades de aplicación pueden extenderse a fenómenos económicos y financieros, especialmente a los mercados bursátiles.
Sin embargo, esta nueva investigación no surge de manera aislada. Forma parte de una trayectoria de trabajo que, durante los últimos años, me ha permitido explorar las matemáticas avanzadas y sus posibilidades en diferentes campos del conocimiento.
Una trayectoria de investigación: matemáticas avanzadas y colaboración académica
En este camino ha sido particularmente importante mi colaboración con el Dr. Francisco Bulnes Aguirre, matemático mexicano cuya trayectoria y reconocimiento académico se extienden a universidades e instituciones de investigación de diferentes partes del mundo.
Con el Dr. Bulnes mantengo un programa de investigación en Matemáticas Avanzadas.
Sus asesorías, orientaciones y colaboraciones en sus publicaciones y revistas académicas han representado una experiencia que califico, sin reservas, como EXCELENTE.
Este trabajo conjunto me ha permitido aproximarme a problemas matemáticos de considerable profundidad y explorar sus posibilidades de aplicación en disciplinas tan fascinantes como la Cosmología, la Física Cuántica y la Nanotecnología.
Uno de los resultados más significativos de este proceso ha sido la elaboración de mi primer libro, dedicado al Tapiz Electrodinámico Bulnes, una propuesta de investigación matemática vinculada al trabajo del Dr. Francisco Bulnes Aguirre.
En esta obra abordo los Teoremas 4.1 y 4.2, así como su respectivo corolario, estructuras que han constituido una parte fundamental de mi acercamiento a esta línea de investigación.
El trabajo alrededor de estos resultados me ha permitido comprender que una construcción matemática no termina necesariamente con su demostración: puede convertirse en el origen de nuevas interpretaciones, preguntas y posibilidades de investigación.
La experiencia también me ha enseñado algo que considero esencial: las matemáticas no deben entenderse como disciplinas aisladas.
Sus diferentes ramas pueden relacionarse para estudiar un mismo fenómeno desde perspectivas complementarias.
Una estructura probabilística puede analizarse mediante herramientas del análisis complejo y, posteriormente, someterse a procedimientos numéricos que permitan explorar su comportamiento.
Precisamente esta posibilidad es la que ahora deseo desarrollar en una nueva dirección.
Tres asignaturas y una arquitectura matemática común
Actualmente curso tres asignaturas dentro de un programa académico de matemáticas en México: Procesos Estocásticos, Variable Compleja y Análisis Numérico.
Al principio podrían parecer tres materias independientes.
Sin embargo, al estudiar sus fundamentos y posibilidades de aplicación, encontré una relación que permite construir una propuesta de investigación con una estructura matemática común.
Los Procesos Estocásticos estudian fenómenos cuya evolución incorpora incertidumbre.
En nuestra vida cotidiana encontramos numerosos ejemplos: las variaciones del clima, el comportamiento de determinadas poblaciones y las fluctuaciones de los mercados financieros.
No siempre podemos conocer con exactitud qué ocurrirá en el siguiente instante, pero podemos construir modelos para estudiar las probabilidades de los distintos acontecimientos.
La Variable Compleja introduce otra perspectiva.
Nos permite trabajar con funciones que incorporan números reales e imaginarios y estudiar propiedades como la continuidad, la analiticidad y la convergencia.
Aunque estas herramientas pueden parecer alejadas de los problemas cotidianos, tienen una relación importante con el estudio de distribuciones probabilísticas y sus transformaciones.
Por último, el Análisis Numérico permite aproximar soluciones mediante procedimientos computacionales.
Es una herramienta indispensable cuando los problemas matemáticos no pueden resolverse fácilmente mediante operaciones exactas.
Gracias a ella podemos realizar experimentos, observar comportamientos y comparar los resultados obtenidos mediante aproximaciones con las propiedades establecidas teóricamente.
La verdadera oportunidad aparece cuando estas tres disciplinas dejan de trabajar por separado y se articulan alrededor de un mismo objeto matemático.
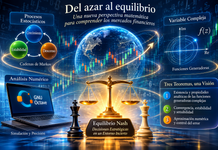
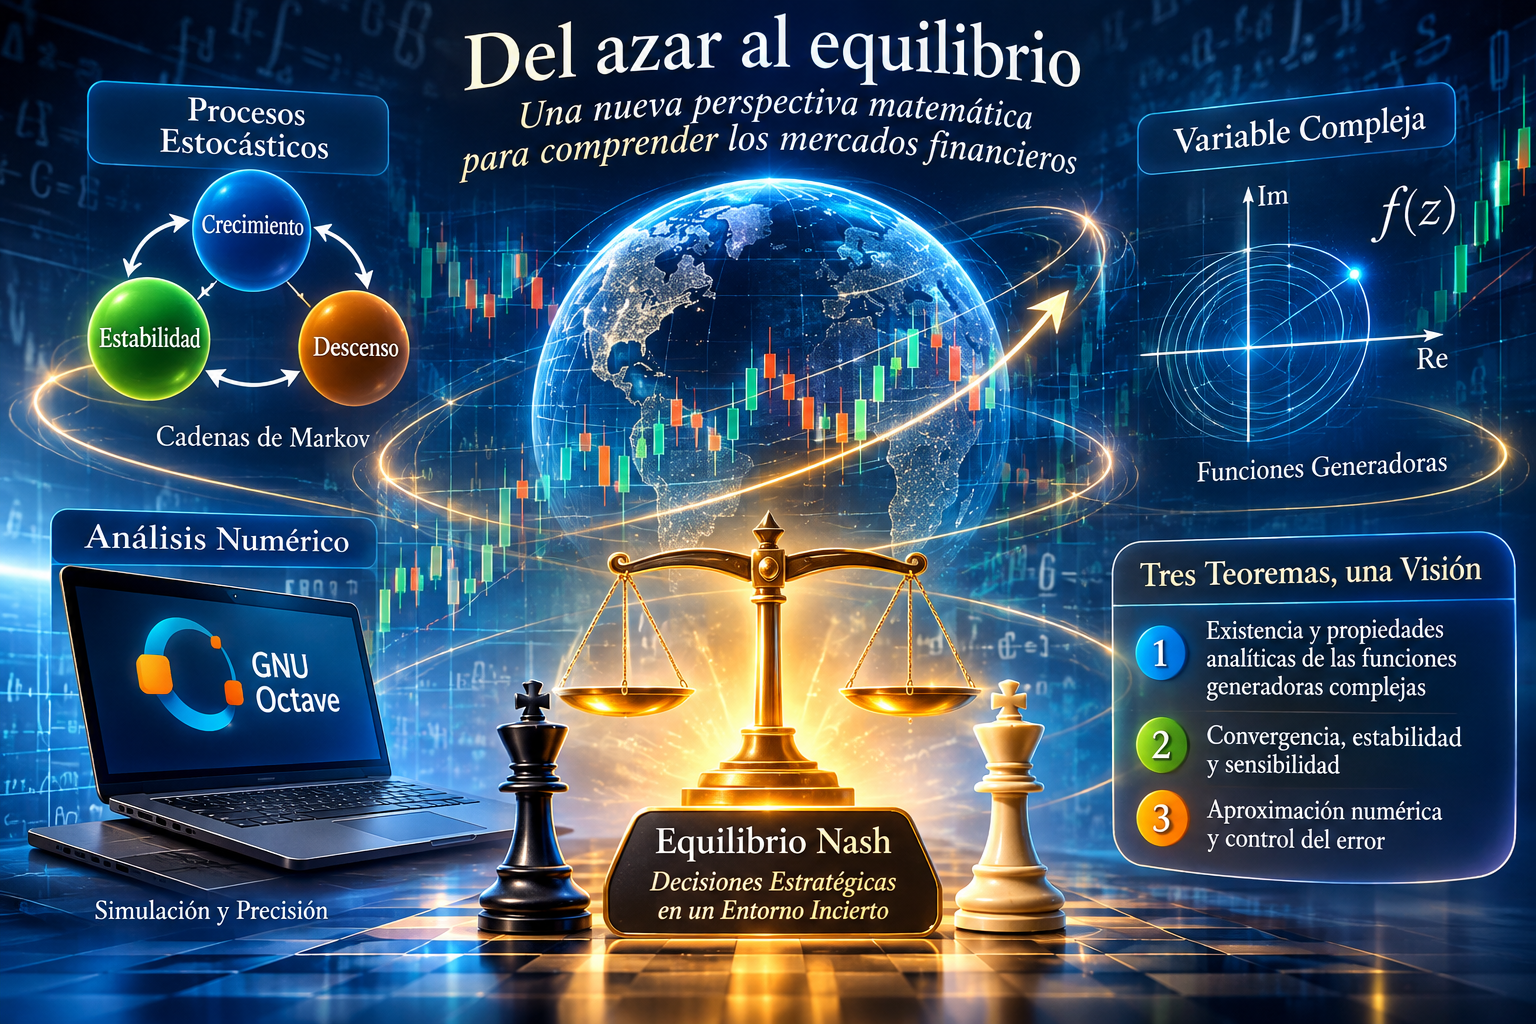
En mi propuesta, ese objeto son las cadenas de Markov finitas y las funciones generadoras de variable compleja asociadas a ellas.
Para explicarlo sin recurrir a tecnicismos, imaginemos un sistema que puede encontrarse en diferentes estados y que cambia de uno a otro siguiendo determinadas probabilidades.
Por ejemplo, un activo financiero podría clasificarse, dentro de un modelo simplificado, en tres situaciones: crecimiento, estabilidad o descenso.
El sistema no permanece necesariamente en una misma situación.
Puede pasar de una a otra, y cada transición tiene una probabilidad asociada.
Una cadena de Markov permite representar matemáticamente esta evolución, considerando que el estado siguiente depende del estado actual conforme a las reglas probabilísticas establecidas en el modelo.
Esta representación ofrece un punto de partida para construir funciones generadoras que permitan estudiar no solamente los estados posibles, sino también las recompensas o resultados acumulados durante las transiciones.
En otras palabras, podemos pasar de observar acontecimientos aislados a estudiar matemáticamente la evolución completa de un sistema.
Las funciones generadoras: una forma de organizar la información del azar
Uno de los aspectos más interesantes de la propuesta consiste en utilizar funciones generadoras de variable compleja.
¿Qué significa esto para alguien que no se dedica a las matemáticas?
Podemos imaginar una función generadora como una herramienta que concentra información sobre los posibles resultados de un fenómeno aleatorio.
En lugar de estudiar cada resultado por separado, construimos una representación matemática que permite investigar propiedades generales de su distribución.
Es semejante a disponer de un instrumento capaz de reunir diferentes posibilidades y ofrecernos información sobre su comportamiento conjunto.
En el caso de las cadenas de Markov finitas, la estructura de probabilidades puede utilizarse para construir funciones generadoras relacionadas con las recompensas acumuladas durante las transiciones.
Su estudio permite investigar propiedades analíticas y establecer relaciones con los momentos probabilísticos, es decir, con cantidades que describen características importantes de una distribución, como sus valores esperados y su variabilidad.
Pero aparece un problema adicional: cuando intentamos calcular estas funciones mediante procedimientos numéricos, pueden surgir errores de aproximación.
Pequeñas modificaciones en los parámetros también pueden producir diferencias en los resultados.
Por tanto, no basta con construir una función y obtener un resultado computacional.
Necesitamos saber bajo qué condiciones la representación matemática es válida, cuándo converge, qué tan sensible es ante las perturbaciones y qué precisión podemos esperar de los cálculos.
De esta necesidad surgen los tres resultados teóricos que pretendo desarrollar.
Tres teoremas como fundamento de la investigación
Los tres teoremas que se desprenden de esta propuesta constituyen, por ahora, líneas preliminares de formulación matemática.
No los presento como resultados ya demostrados, sino como objetivos teóricos cuya validez deberá establecerse mediante hipótesis precisas, demostraciones rigurosas y verificación computacional.
Su importancia consiste en que cada uno aborda una dimensión diferente de un mismo problema.
Primer teorema: existencia y propiedades analíticas de las funciones generadoras complejas
El primer resultado estaría orientado a establecer las condiciones bajo las cuales una cadena de Markov finita permite construir una función generadora de variable compleja con propiedades analíticas determinadas.
En términos sencillos, buscamos demostrar que la información probabilística contenida en las transiciones de un sistema puede organizarse mediante una función matemática que permita estudiar sus resultados acumulados.
El interés de este primer teorema estaría en determinar las condiciones bajo las cuales dicha función existe, en qué región del plano complejo presenta las propiedades analíticas requeridas y cómo se relaciona con los momentos de la distribución probabilística.
Su posible aportación consiste en establecer un puente entre dos perspectivas que habitualmente estudiamos por separado: la evolución aleatoria de un sistema y la estructura analítica de las funciones que permiten representarlo.
Segundo teorema: convergencia, estabilidad y sensibilidad ante perturbaciones
El segundo resultado se concentraría en una cuestión particularmente importante: ¿qué sucede cuando modificamos ligeramente las probabilidades que gobiernan las transiciones de un sistema?
En la realidad, los modelos nunca están completamente aislados de las variaciones de sus parámetros. Los datos pueden cambiar, las estimaciones pueden contener diferencias y las condiciones iniciales pueden modificarse.
En un mercado financiero, por ejemplo, las probabilidades asociadas a determinados comportamientos pueden variar conforme cambia el entorno económico.
Por ello, el segundo teorema buscaría establecer condiciones que permitan determinar cómo afectan esas perturbaciones a las funciones generadoras y a los resultados probabilísticos obtenidos.
Su objetivo sería caracterizar la estabilidad y sensibilidad del modelo, identificando condiciones bajo las cuales pequeñas variaciones en los parámetros producen cambios controlados en los resultados.
Esto tendría una importancia considerable: permitiría distinguir entre un modelo matemático que ofrece resultados consistentes y otro cuyo comportamiento puede modificarse excesivamente ante pequeñas variaciones de sus condiciones iniciales.
Tercer teorema: aproximación numérica y control del error computacional
El tercer resultado estaría relacionado con el problema de llevar las estructuras matemáticas al terreno de la computación.
Una demostración matemática puede establecer que determinada propiedad se cumple bajo ciertas condiciones.
Sin embargo, cuando intentamos representar esa estructura mediante una computadora, trabajamos con aproximaciones y una precisión limitada.
Por esta razón, el tercer teorema buscaría establecer condiciones para evaluar la aproximación numérica de las funciones generadoras y determinar cotas que permitan controlar las diferencias entre los resultados teóricos y los valores calculados.
La intención es que los procedimientos no dependan únicamente de obtener una gráfica o una respuesta numérica aparentemente correcta. Se pretende contar con criterios matemáticos que permitan evaluar la calidad de los resultados.
Para ello, propongo utilizar GNU Octave, una plataforma de cálculo científico que permite desarrollar algoritmos, efectuar simulaciones y representar funciones en el plano complejo.
De esta manera, la computadora no sustituye a la demostración matemática: se convierte en una herramienta para explorar, contrastar y reproducir los resultados.
Los tres teoremas tendrían, por tanto, una relación natural:
- El primero establecería las propiedades analíticas de la representación matemática.
- El segundo estudiaría su estabilidad y sensibilidad ante perturbaciones.
- El tercero abordaría su aproximación computacional y el control del error.
Juntos permitirían construir un marco de investigación que conecte la probabilidad, el análisis complejo y la computación científica.
La bolsa de valores: un territorio para explorar las posibilidades del modelo
¿Por qué orientar esta investigación hacia los mercados bursátiles?
Porque la bolsa de valores constituye uno de los ejemplos más interesantes de sistemas en los que la incertidumbre y la evolución temporal están presentes de manera permanente.
Los precios cambian, las expectativas se modifican y las decisiones de compra y venta responden a múltiples factores.
Desde esta perspectiva, las cadenas de Markov ofrecen una posibilidad para representar estados financieros simplificados y estudiar las probabilidades de transición entre ellos.
Imaginemos que clasificamos el comportamiento de un activo en tres estados: crecimiento, estabilidad y descenso. Podemos construir un modelo que represente la probabilidad de pasar de una condición a otra durante un intervalo determinado.
Posteriormente, podemos estudiar las secuencias de transiciones y las recompensas acumuladas mediante funciones generadoras.
Esto permitiría investigar características probabilísticas del comportamiento del activo, analizar la sensibilidad del modelo ante cambios en sus parámetros y evaluar numéricamente los resultados.
Es importante señalar que una cadena de Markov finita constituye una simplificación de la realidad financiera.
El mercado bursátil está influido por muchos factores y no puede reducirse completamente a una secuencia de estados probabilísticos.
La utilidad del modelo consiste en estudiar determinados aspectos del fenómeno bajo condiciones claramente definidas.
El propósito tampoco es garantizar predicciones de precios ni asegurar rendimientos financieros.
Se trata de construir una estructura matemática que permita comprender mejor ciertos comportamientos y establecer resultados demostrables.
Y es precisamente en este punto donde surgió una nueva posibilidad intelectual.
John Nash: cuando el azar se encuentra con las decisiones estratégicas
Al desarrollar esta propuesta comencé a considerar una posibilidad adicional: incorporar el equilibrio de Nash.
John Forbes Nash Jr., matemático estadounidense y Premio Nobel de Economía de 1994, realizó una contribución fundamental a la comprensión de las decisiones estratégicas mediante la teoría de juegos.
Su concepto de equilibrio permite estudiar situaciones en las que varios participantes toman decisiones considerando las acciones de los demás.
Se alcanza un equilibrio cuando ninguno de ellos puede mejorar unilateralmente su resultado cambiando su propia estrategia, suponiendo que los demás mantienen las suyas.
Esta idea resulta particularmente interesante cuando la trasladamos al contexto bursátil.
En la bolsa no solamente existen precios que cambian. También existen participantes que toman decisiones: inversionistas individuales, instituciones financieras y sistemas automatizados de negociación.
Cada uno puede tener objetivos, información y expectativas diferentes.
Un participante puede decidir comprar mientras otro considera conveniente vender. Ambos actúan en un entorno de incertidumbre y sus decisiones pueden influir en las condiciones del mercado.
Aquí aparece una diferencia fundamental entre estudiar el azar y estudiar las estrategias.
Los procesos estocásticos permiten representar la incertidumbre de la evolución del sistema.
El equilibrio de Nash permite estudiar la interacción entre los participantes que toman decisiones dentro de ese sistema.
La combinación de ambas perspectivas abre la posibilidad de investigar juegos estocásticos, en los cuales las estrategias de los participantes se desarrollan en un entorno probabilístico que cambia con el tiempo.
Esta incorporación no forma parte todavía de los tres teoremas originales de la propuesta.
Constituye una posible extensión de la investigación, que exigiría introducir nuevas variables, funciones de utilidad, estrategias y condiciones de equilibrio.
Sin embargo, considero que esta posibilidad puede conducirnos a una línea de trabajo extraordinariamente interesante: estudiar cómo las decisiones estratégicas de los participantes interactúan con la evolución probabilística de un mercado financiero.
De las funciones generadoras al equilibrio estratégico: una nueva frontera de investigación
La incorporación de Nash permite ampliar la pregunta inicial.
Ya no se trataría solamente de estudiar cómo evoluciona un sistema aleatorio, sino también de investigar cómo se comportan los participantes cuando sus decisiones modifican las condiciones de ese sistema.
Podríamos comenzar con un modelo sencillo de dos participantes, comprador y vendedor, y posteriormente estudiar escenarios con un número mayor de agentes.
En esa nueva estructura, las cadenas de Markov podrían representar la evolución de los estados del mercado; las funciones generadoras permitirían estudiar las propiedades probabilísticas de las transiciones y las recompensas acumuladas; y la teoría de juegos introduciría las decisiones estratégicas de los participantes.
El análisis numérico permitiría explorar las soluciones y estudiar su comportamiento bajo diferentes condiciones.
A partir de esta integración surgen nuevas preguntas:
¿Bajo qué condiciones puede existir un equilibrio de Nash en un mercado representado mediante procesos estocásticos?
¿Es posible determinar cómo cambia ese equilibrio cuando se modifican las probabilidades de transición?
¿Podemos estudiar su estabilidad mediante herramientas numéricas?
¿Las funciones generadoras complejas pueden contribuir al análisis de las recompensas y los resultados asociados a las estrategias de los participantes?
Estas preguntas no representan conclusiones anticipadas. Son posibilidades que deberán convertirse en problemas matemáticos bien definidos y someterse a demostración.
Lo interesante es que la investigación inicial puede convertirse en el fundamento de un programa más amplio, en el que las estructuras probabilísticas, las propiedades analíticas y las decisiones estratégicas se estudien dentro de un mismo horizonte conceptual.
Más allá de los números: el valor de una pregunta
La invitación a colaborar en Frontiers in Pure Mathematics: Theory, Structures, and Innovations representa un compromiso académico que deseo asumir con rigor y responsabilidad.
La colaboración con el Dr. Francisco Bulnes Aguirre, el trabajo alrededor del Tapiz Electrodinámico Bulnes y las investigaciones relacionadas con la Cosmología, la Física Cuántica y la Nanotecnología han contribuido a formar una perspectiva en la que las matemáticas representan una herramienta para explorar diferentes territorios del conocimiento.
Ahora, las tres asignaturas que actualmente estudio me ofrecen la oportunidad de dirigir esa inquietud hacia otro campo: los mercados financieros.
Lo que comenzó como una propuesta para estudiar funciones generadoras de variable compleja asociadas a cadenas de Markov finitas ha permitido identificar tres grandes problemas: establecer sus propiedades analíticas, estudiar su estabilidad ante perturbaciones y determinar las condiciones de precisión de sus aproximaciones numéricas.
A estos tres desarrollos se suma una posibilidad que amplía el horizonte de la investigación: incorporar el equilibrio de Nash para estudiar la interacción estratégica de los participantes del mercado.
No pretendo afirmar que estas herramientas resolverán por sí solas la complejidad de los mercados bursátiles.
Su verdadero valor consiste en ofrecer una estructura rigurosa desde la cual formular preguntas, construir modelos y demostrar resultados.
Quizá lo más interesante de esta experiencia sea descubrir que una misma investigación puede conducirnos desde la teoría de la probabilidad hasta el análisis complejo, desde una demostración matemática hasta una simulación computacional y, finalmente, desde el estudio del azar hasta la comprensión de las decisiones humanas.
La matemática tiene esa extraordinaria capacidad: tomar fenómenos aparentemente impredecibles, formular preguntas rigurosas y construir modelos que nos permitan descubrir relaciones que antes permanecían ocultas.
Y, en ocasiones, una invitación para escribir un artículo científico termina convirtiéndose en algo mucho más importante: el comienzo de una nueva ruta de investigación.
Porque investigar no consiste solamente en encontrar respuestas; consiste también en descubrir nuevas estructuras, establecer relaciones inesperadas y formular preguntas que todavía merecen ser demostradas.